Egy nagy értékű ingatlan esetében akár több tízmillió forintos különbség is lehet a tulajdonos által feltételezett érték, a korábbi vételár és az aktuális piaci forgalmi érték között. Ez különösen fontossá válhat akkor, amikor az ingatlan értéke egy adókötelezettség meghatározásának alapjául szolgál. A vagyonadó bevezetéséről szóló törvényjavaslat ezért nemcsak az adózás, hanem az ingatlanértékbecslés és az igazságügyi szakértés iránt is fokozott érdeklődést váltott ki.
A tervezett szabályozás alapján a nagy vagyonnal rendelkező magánszemélyeknek és egyes vagyonkezelési szervezeteknek meghatározott módszerekkel kellene számba venniük vagyontárgyaik értékét. Ingatlanoknál ez nem feltétlenül olyan egyszerű, mint egy korábbi adásvételi szerződés összegének előkeresése. Az ingatlan tényleges állapota, hasznosíthatósága, jogi helyzete és a piaci változások ugyanis jelentősen befolyásolhatják a forgalmi értéket.
Fontos: a cikk készítésekor, 2026. november 15-én a vagyonadóról szóló törvényjavaslat még jogalkotási eljárás alatt áll. A következőkben ismertetett tervezett adózási és értékelési szabályok az elfogadásig változhatnak. A cikk szakmai tájékoztatást nyújt, nem minősül személyre szabott adó- vagy jogi tanácsadásnak.
Mi az a vagyonadó, és kiket érinthet?
A vagyonadó olyan adónem, amelynek alapját meghatározott vagyontárgyak vagy a teljes figyelembe vehető vagyon értéke képezheti. Magyarországon jelenleg is léteznek vagyoni jellegű helyi adók, például az építményadó és a telekadó. Az új vagyonadóról szóló törvényjavaslat azonban ezeknél szélesebb körű, a nagy értékű összvagyonra épülő adóztatási rendszert vezetne be.
A benyújtott javaslat szerint az egymilliárd forintot meghaladó nettó vagyonrész lenne adóköteles. A tervezett adómérték a meghatározott sávban 1 százalék, a magasabb vagyonsávban pedig 1,5 százalék lenne. A nettó vagyon megállapítása során nemcsak az ingatlanok, hanem a jogszabályban meghatározott más vagyonelemek és az elszámolható tartozások is szerepet kapnának.
Az érintett vagyonelemek közé tartozhatnak a lakóingatlanok, befektetési ingatlanok, telkek, üzleti részesedések, értékpapírok és más jelentős értékű vagyontárgyak. Az adókötelezettség megállapításánál ugyanakkor nem elegendő azt vizsgálni, hogy valakinek van-e egy nagy értékű ingatlana. A teljes figyelembe vehető vagyon, a tulajdoni hányad, a kapcsolódó kötelezettségek és a végleges törvényi rendelkezések együttesen lehetnek meghatározók.
Hogyan állapítható meg az ingatlan értéke vagyonadó esetén?
A vagyonadó szempontjából az egyik legfontosabb kérdés, hogy milyen értéken kell figyelembe venni egy lakást, családi házat, kereskedelmi ingatlant vagy más ingatlantípust. A törvényjavaslat több értékelési lehetőséget határoz meg, amelyek alkalmazhatósága az ingatlan jellemzőitől és a rendelkezésre álló adatoktól függ.
Korábbi adásvételi ár és indexált érték
A benyújtott javaslat alapján meghatározott feltételekkel elsőként egy friss, független felek közötti adásvétel ügyleti értéke jöhetne szóba. Régebbi, de a megengedett időszakon belüli adásvételnél az eredeti vételárat az előírt indexekkel kellene aktualizálni. Ez azonban nem jelenti azt, hogy minden korábbi vételár automatikusan elfogadható lenne.
Az indexált érték alkalmazását befolyásolhatja például egy jelentős felújítás vagy átalakítás. A jogalkotás során benyújtott módosítások éppen az ilyen körülmények részletszabályait is érintik. Ezért minden esetben ellenőrizni kellene, hogy az adott ingatlanra melyik értékelési módszer alkalmazható, és milyen dokumentáció szükséges hozzá.
NAV által meghatározott ingatlanérték
A tervezet országos, tömeges ingatlanértékelési modell alkalmazásával is számol. Egy ilyen rendszer nagyszámú ingatlanra vonatkozó adat alapján segíthet a számított érték meghatározásában. A tömeges értékelés előnye az egységesség, ugyanakkor az egyedi ingatlanjellemzők szakmai vizsgálata ettől eltérő feladatot jelent.
Két hasonló alapterületű és azonos városrészben található ingatlan értéke jelentősen különbözhet. Egy felújított, jó műszaki állapotú lakás és egy szerkezeti problémákkal érintett ingatlan között például nem feltétlenül elegendő a négyzetméterárak egyszerű összevetése.
A piaci értéket befolyásoló további tényezőket részletesen bemutatjuk a Mitől függ az ingatlan értéke? című szakmai útmutatónkban.
Független szakértői ingatlanértékbecslés
A tervezet meghatározott feltételekkel független szakértő által készített értékelés alkalmazását is lehetővé tenné. Ennek pontos követelményeit azonban a végleges szabályozás és az esetleges szakértői nyilvántartási előírások határozzák majd meg.
Egy szakmailag megalapozott ingatlanértékbecslés nem kizárólag egy becsült összeget tartalmaz. Bemutatja az ingatlan jellemzőit, az értékelés időpontját, a figyelembe vett piaci adatokat, az alkalmazott módszereket és az értéket befolyásoló körülményeket. A dokumentáltság különösen fontos lehet akkor, ha később az érték meghatározásának indokoltságát is vizsgálják.
Mikor lehet szükség igazságügyi ingatlanszakértőre?
Az igazságügyi ingatlanszakértő bevonása elsősorban akkor indokolt, amikor az ingatlan értékét speciális szakmai követelmények szerint, részletesen alátámasztott szakvéleményben kell meghatározni. Ez előfordulhat bírósági és hatósági ügyekben, jelentős vagyoni vitáknál, valamint egyes adózási célú értékeléseknél is.
A vagyonadó eredeti tervezetének szakmai ismertetéseiben az 500 millió forintot elérő ingatlanok értékelésénél külön igazságügyi ingatlanforgalmi szakértői követelmény is megjelent. A novemberben benyújtott módosítások azonban a szakértői rendszer szabályait is érintik. Ezért a korábbi értékhatárt és szakértői előírást nem szabad változatlan, már hatályos kötelezettségként kezelni.
A gyakorlati kérdés tehát az, hogy a végleges jogszabály szerint milyen értékelés fogadható el, és az adott ingatlanhoz milyen jogosultságú szakértő szükséges. Az igazságügyi ingatlanszakértés célja éppen az, hogy a megállapított forgalmi érték megfelelő szakmai módszertannal, ellenőrizhető adatok alapján legyen alátámasztható.
Mi a különbség egy ingatlanértékbecslés és az igazságügyi szakvélemény között?
Egy általános ingatlanértékbecslés például adásvétel, finanszírozás, tulajdonosi döntés vagy vagyontervezés céljára készülhet. A felhasználási cél határozza meg, hogy az értékelésnek milyen módszertani és dokumentációs feltételeknek kell megfelelnie. Egy igazságügyi szakvélemény esetében a megfelelő szakértői jogosultság és az adott eljáráshoz igazodó szakmai tartalom további jelentőséggel bír.
Fontos ugyanakkor, hogy az igazságügyi szakvélemény megléte önmagában nem jelenti bármely adóhatósági érték automatikus elfogadását. Az elfogadhatóságot az alkalmazandó jogszabály, az értékelés célja, a szakértő jogosultsága és a dokumentáció megfelelősége együttesen határozza meg.
Arról, hogy milyen más élethelyzetekben indokolt ilyen szakvéleményt kérni, a Mikor van szükség igazságügyi ingatlan szakértőre? című cikkünkben olvashat részletesebben.
Miért jelenthet problémát a pontatlan ingatlanérték?
Egy nagy értékű ingatlannál viszonylag kis százalékos értékelési eltérés is jelentős összeghez vezethet. Ez azonban nem jelenti automatikusan azt, hogy ugyanekkora összeg lesz az adóalapban vagy a fizetendő adóban megjelenő különbség. Az adókötelezettség a teljes vagyoni helyzettől és a végleges szabályozástól függ.
Tegyük fel, hogy egy befektetési ingatlanról rendelkezésre álló korábbi adat 450 millió forintos értéket mutat, miközben a szakmai vizsgálat alapján a jelenlegi piaci forgalmi érték 390 millió forint. A különbség 60 millió forint, amelynek figyelembevétele adott esetben lényegesen befolyásolhatja a vagyoni nyilvántartást vagy egy értékelési döntést.
Ez kizárólag szemléltető példa, nem konkrét adómegtakarítási számítás. A tényleges adózási érték meghatározásakor előbb azt kell vizsgálni, hogy a jogszabály szerint melyik módszer alkalmazható, és milyen feltételekkel lehet szakértői értékelést felhasználni.
Mi okozhat jelentős eltérést a piaci értékben?
Egy nagy értékű családi ház vagy kereskedelmi ingatlan esetében különösen fontos lehet az épület műszaki állapota, energetikai jellemzője, elhelyezkedése és hasznosítási lehetősége. Értékcsökkentő tényezőt jelenthet a jelentős felújítási igény, egy jogi korlátozás, a kedvezőtlen bérleti helyzet vagy az ingatlan speciális kialakítása.
A kiemelkedő vételár sem feltétlenül bizonyítja, hogy az ingatlan egy későbbi értékelési időpontban ugyanannyit ér. Ugyanez igaz az online hirdetések árazására is. A kínálati ár a tulajdonos eladási elképzelését tükrözi, míg a piaci forgalmi érték meghatározásához az összehasonlítható tranzakciókat és az ingatlan tényleges adottságait is vizsgálni kell.
Céges ingatlanok és üzletrészek: miért összetettebb az értékelés?
Egy magánszemély vagyoni helyzetében nemcsak közvetlenül tulajdonolt lakóingatlanok, hanem gazdasági társaságokban fennálló részesedések is megjelenhetnek. Ha egy vállalkozás jelentős ingatlanvagyonnal rendelkezik, annak értéke közvetetten az üzletrész értékelésében is szerepet kaphat. Ez különösen fontos lehet ingatlanhasznosító társaságok, befektetési vállalkozások és jelentős telephelyi vagyonnal rendelkező cégek esetében.
A vagyonadó-tervezet a nem tőzsdei társaságok értékelésére külön számítási szabályokat tartalmaz. A céges részesedés értéke nem feltétlenül azonos a társaság könyv szerinti saját tőkéjével, és nem is egyszerűen az ingatlanok piaci értékének összege. A hozamtermelő képesség, a tulajdonosi részesedés és az értékelésre vonatkozó speciális előírások is szerepet játszhatnak.
A könyv szerinti érték és a piaci érték különbsége
Egy vállalkozás ingatlana a könyvekben akár lényegesen alacsonyabb értéken is szerepelhet, mint amennyit a piacon ér. A különbség az úgynevezett rejtett tartalékok vizsgálatánál válhat fontossá. A törvényjavaslat és módosításai meghatározott esetekben előírnák ezek figyelembevételét az üzletrészek számított értékében.
A feladat ilyen esetben több szakterület együttműködését igényelheti. Az ingatlanszakértő az ingatlan piaci értékét határozza meg, míg az adózási, számviteli és társasági részesedésre vonatkozó következtetéseket az arra jogosult szakembereknek kell levonniuk. A céges ingatlan vagyonértékelés és a cégértékelés ezért kapcsolódó, de nem azonos szakmai szolgáltatás.
Hogyan készül a vagyonadóhoz kapcsolódó szakértői ingatlanértékelés?
Az értékelési folyamat első lépése az értékelés céljának tisztázása. Meg kell határozni, hogy az ügyfél előzetes vagyonfelmérést szeretne, egy konkrét időpontra vonatkozó piaci forgalmi értékre van szüksége, vagy a tervezett adózási szabályok szerinti dokumentációt kíván előkészíteni.
Ezt követően a szakértő áttekinti a rendelkezésre álló ingatlanadatokat, a tulajdoni viszonyokat és az esetleges értékbefolyásoló jogokat. A feladat jellegétől függően helyszíni szemle, műszaki állapotvizsgálat és a releváns ingatlanpiaci adatok elemzése is történhet. Végül a szakvélemény bemutatja az alkalmazott értékelési módszertant és az értékmegállapítás indokait.
Milyen dokumentumokat érdemes előkészíteni?
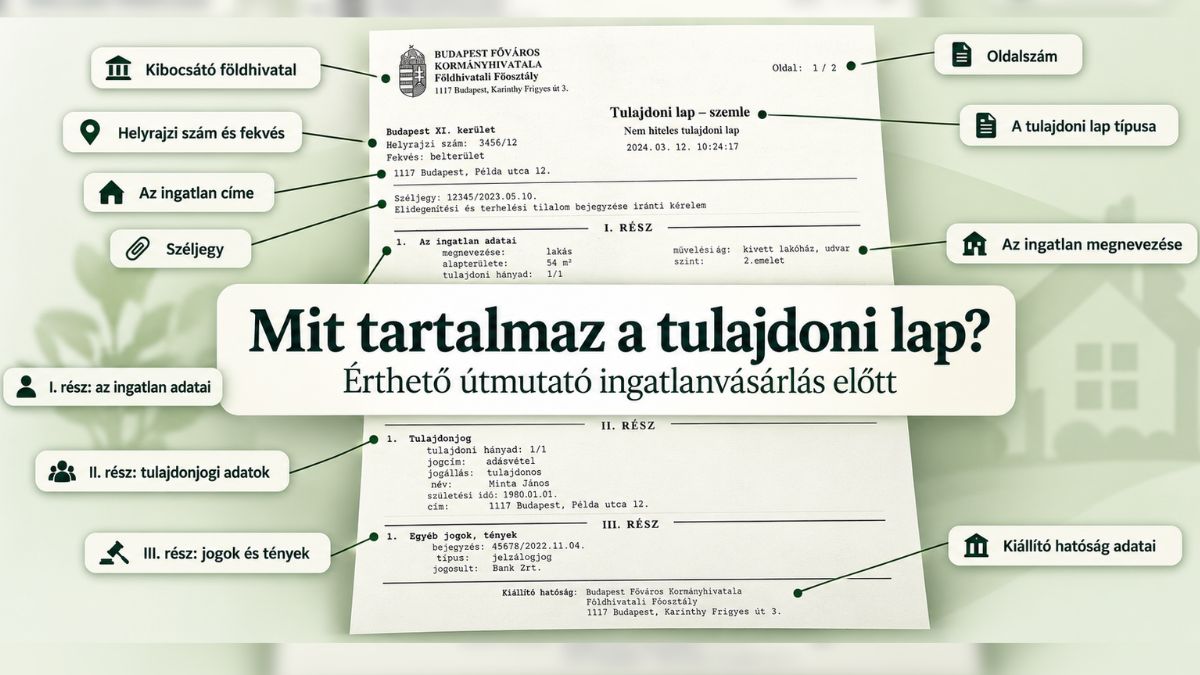
Ingatlanértékelési megbízás előtt jellemzően hasznos lehet a tulajdoni lap, az alaprajz, a korábbi adásvételi szerződés, a rendelkezésre álló műszaki dokumentáció és az esetleges korábbi értékbecslés. Jelentős felújítás vagy átalakítás esetén az azt igazoló iratok is fontosak lehetnek. Bérbe adott ingatlannál a bérleti szerződés és a kapcsolódó bevételi adatok is szükségessé válhatnak.
Az előkészítendő dokumentumok köre azonban mindig az ingatlan típusától és az értékelés céljától függ. Egy lakás, egy bevásárlóközpont, egy ipari telephely és egy mezőgazdasági ingatlan nem értékelhető minden tekintetben azonos adatok alapján.
Mikor érdemes már a végleges szabályok előtt értékbecslést kérni?
A jogszabály véglegesítése előtt is indokolt lehet az ingatlanvagyon áttekintése, különösen akkor, ha több nagy értékű, különböző típusú ingatlanról van szó. Egy előzetes, piaci alapú vagyonfelmérés segíthet feltárni a hiányzó dokumentációt, az értékelési bizonytalanságokat és azokat az ingatlanokat, amelyeknél egyedi szakértői vizsgálat lehet szükséges.
Az előzetes értékbecslést ugyanakkor nem szabad automatikusan a későbbi vagyonadó-bevalláshoz elfogadható szakvéleménynek tekinteni. A végleges szabályozás rendelkezhet az értékelés fordulónapjáról, a szakértői jogosultságról, a dokumentáció tartalmáról és annak felhasználhatóságáról. Ezeket az adózási célú alkalmazás előtt külön ellenőrizni kell.
Milyen hibákat célszerű elkerülni?
Gyakori hiba lehet a régi vételár automatikus átvétele, a kínálati árakból levont túlzottan egyszerű következtetés vagy az ingatlan műszaki állapotának figyelmen kívül hagyása. Szintén problémát okozhat, ha a tulajdonos nem különíti el az ingatlan piaci értékét, a társasági részesedés értékét és az adózási szabályok szerint figyelembe vehető összeget.
Különösen nagy értékű vagy speciális ingatlanoknál érdemes az értékelési feladatot előre pontosítani. A megfelelő szakértő kiválasztásának alapja nemcsak a megbízási díj, hanem a jogosultság, az adott ingatlantípusra vonatkozó tapasztalat és az elkészülő dokumentáció rendeltetése is.
Gyakran ismételt kérdések a vagyonadóról és az ingatlanértékbecslésről
Kötelező lesz ingatlanértékbecslést készíttetni vagyonadó esetén?
Nem feltétlenül minden ingatlanra. A törvényjavaslat több értékelési módszerrel számol, és a szakértő igénybevételének feltételeit a végleges jogszabály határozza meg. Egyes ingatlanoknál elegendő lehet a jogszabály szerinti számított érték, más esetekben szakértő bevonása válhat szükségessé.
Minden nagy értékű ingatlanhoz igazságügyi szakértő kell?
Ez a végleges szabályozástól és az alkalmazott értékelési módszertől függ. A korábbi tervezetekben szereplő értékhatárokat és jogosultsági követelményeket a jogalkotási módosítások miatt külön ellenőrizni kell. Nem minden ingatlanértékbecslés azonos az igazságügyi szakértői tevékenységgel.
Elfogadható egy korábban készült ingatlanértékbecslés?
A korábbi szakvélemény hasznos kiindulópont lehet, de az adózási célú felhasználhatósága nem automatikus. Fontos az értékelési időpont, a szakértő jogosultsága, az alkalmazott módszer és az esetleges időközbeni változások vizsgálata.
A vagyonadó a cégek tulajdonában lévő ingatlanokat is érintheti?
A tervezet elsősorban meghatározott személyek és vagyonkezelési adóalanyok vagyonára épül. Ugyanakkor a magánszemély tulajdonában álló céges részesedés értékelésekor a társaság ingatlanvagyona közvetetten jelentőséggel bírhat. A közvetlen céges ingatlantulajdont és a magánszemély üzletrészét ezért nem szabad összekeverni.
Ki állapítja meg az adózáshoz figyelembe vehető ingatlanértéket?
Az alkalmazható értékmegállapítási eljárást a jogszabály határozza meg. Meghatározott esetekben ügyleti vagy indexált érték, hatósági modell vagy a megfelelő jogosultságú szakértő által készített értékelés jöhet szóba. A konkrét adókötelezettség megállapítása külön adószakmai feladat.
Miért hasznos a dokumentált szakértői értékbecslés?
A dokumentált értékbecslés bemutatja, hogy milyen adatok, ingatlanjellemzők és módszerek alapján történt a forgalmi érték meghatározása. Ez különösen fontos lehet jelentős vagyoni döntéseknél, értékvitáknál és olyan eljárásokban, ahol az ingatlan értékének szakmai alátámasztása szükséges.
Szakértői ingatlanértékbecslés vagyonadóval kapcsolatos kérdések esetén
A vagyonadó körüli bizonytalanság egyik legfontosabb tanulsága, hogy a jelentős értékű ingatlanvagyonról érdemes pontos, dokumentált és naprakész információkkal rendelkezni. Egy megalapozott szakértői értékelés nemcsak adózási felkészülésnél, hanem vagyontervezésnél, befektetési döntéseknél és jogi kérdéseknél is hasznos lehet.
A Rétköz Vagyonértékelő Kft. ingatlanértékelési és igazságügyi szakértői szolgáltatásokat nyújt magánszemélyek és vállalkozások számára. Az adott ügyhöz szükséges értékelési módszer, szakértői jogosultság és dokumentáció a megbízás céljának előzetes egyeztetésével határozható meg.
Amennyiben vagyonadóval összefüggő ingatlanértékelésre, nagy értékű ingatlan forgalmi értékének meghatározására vagy igazságügyi szakértői közreműködésre van szüksége, a kapcsolatfelvételi és árajánlatkérési oldalon ismertetheti az értékelendő ingatlan és a feladat legfontosabb adatait.